
1 Mio. € Ausschüttung komplett steuerfrei? Teileinkünfteverfahren & IAB im Realitätscheck
In Steuer-Videos und Mentoring-Programmen kursiert gerade eine Folie, die viele Unternehmer elektrisiert: Eine Holding schüttet 1 Mio. € aus, 40 % sind über das Teileinkünfteverfahren steuerfrei, die restlichen 600.000 € werden mit drei Investitionsabzugsbeträgen à 200.000 € auf null gedrückt – fertig ist die steuerfreie Million. Klingt genial. Ich habe mir das Modell Paragraf für Paragraf angesehen. Das Ergebnis: Zwei Bausteine sind echt und wertvoll – aber so, wie sie auf der Folie kombiniert werden, funktioniert es nicht.
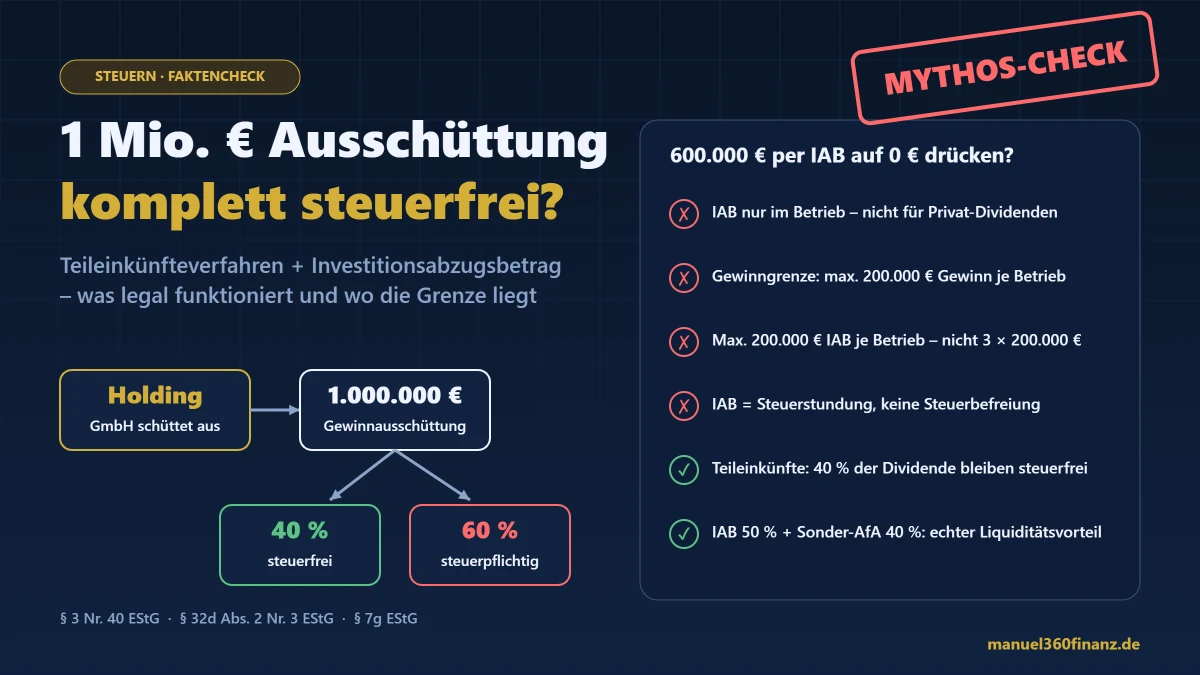
Das Versprechen und die Gesetzeslage: Teileinkünfteverfahren (§ 3 Nr. 40 EStG) und Investitionsabzugsbetrag (§ 7g EStG) im Überblick.
Das Wichtigste in 30 Sekunden
- Teileinkünfteverfahren: 40 % einer Gewinnausschüttung sind steuerfrei, 60 % werden mit deinem persönlichen Steuersatz besteuert. Das gilt automatisch, wenn die Anteile in einem Betriebsvermögen liegen, und auf Antrag bei privat gehaltenen GmbH-Anteilen ab 25 % (bzw. ab 1 % mit beruflicher Tätigkeit für die GmbH).
- IAB (§ 7g EStG): bis zu 50 % künftiger Investitionskosten vorab als Betriebsausgabe, maximal 200.000 € je Betrieb – aber nur, wenn der Gewinn des Betriebs 200.000 € nicht übersteigt.
- Die Folie scheitert an drei Punkten: IAB gibt es nicht für private Kapitalerträge, ein Gewinn von 600.000 € liegt dreifach über der Gewinngrenze (drei IABs bräuchten drei echte Betriebe mit je 400.000 € Investitionen), und der IAB ist eine Steuerstundung, keine Steuerbefreiung.
- Was wirklich geht: kleinere Ausschüttungen in einen Betrieb mit echten Investitionsplänen, Gewinne in der Holding thesaurieren (§ 8b KStG) und IAB plus Sonder-AfA gezielt zur Progressionsglättung nutzen.
Erst mal sortieren: Teilfreistellung ist nicht Teileinkünfteverfahren
Viele suchen nach dem „Teilfreistellungsverfahren“ – gemeint sind aber oft zwei verschiedene Dinge, die sich nicht kombinieren lassen:
| Begriff | Wofür? | Steuerfreier Anteil | Rechtsgrundlage |
|---|---|---|---|
| Teilfreistellung | Investmentfonds und ETFs | Aktienfonds 30 %, Mischfonds 15 %, Immobilienfonds 60 % bzw. 80 % (Privatanleger) | § 20 InvStG |
| Teileinkünfteverfahren | Dividenden und Veräußerungsgewinne aus Kapitalgesellschaften (z. B. deine GmbH/Holding) | 40 % steuerfrei, 60 % steuerpflichtig | § 3 Nr. 40, § 3c Abs. 2 EStG |
| Abgeltungsteuer | Standardfall bei privat gehaltenen Aktien/Anteilen | 0 % – dafür pauschal 25 % + Soli (+ ggf. KiSt) | § 32d Abs. 1 EStG |
Für die Holding-Ausschüttung auf der Folie geht es also um das Teileinkünfteverfahren. Die Teilfreistellung betrifft nur Fonds und spielt hier keine Rolle.
Baustein 1: Das Teileinkünfteverfahren – wann 40 % wirklich steuerfrei sind
Schüttet eine GmbH an eine natürliche Person aus, gibt es zwei Welten:
a) Anteile im Privatvermögen
Standard ist die Abgeltungsteuer: 25 % auf die volle Ausschüttung, plus Soli – zusammen 26,375 %. Auf Antrag kannst du zum Teileinkünfteverfahren optieren (§ 32d Abs. 2 Nr. 3 EStG), wenn du
- zu mindestens 25 % an der GmbH beteiligt bist, oder
- zu mindestens 1 % beteiligt bist und beruflich für die GmbH tätig bist und dadurch maßgeblichen unternehmerischen Einfluss hast (typisch: Gesellschafter-Geschäftsführer).
Der Antrag muss spätestens mit der Steuererklärung gestellt werden und bindet dich grundsätzlich für fünf Jahre. Wichtig: Die Ausschüttung bleibt trotzdem Einkünfte aus Kapitalvermögen – und genau das wird später beim IAB zum Problem.
b) Anteile im Betriebsvermögen
Hält ein Einzelunternehmen oder eine Personengesellschaft (z. B. GmbH & Co. KG) die Anteile, gilt das Teileinkünfteverfahren automatisch. Die Dividende ist dann Teil deines betrieblichen Gewinns – 40 % werden außerbilanziell abgezogen, 60 % erhöhen den Gewinn.
Lohnt sich die Option überhaupt?
Ohne Kosten oft nicht. Rechne selbst: Bei einem Grenzsteuersatz von 42 % zahlst du im Teileinkünfteverfahren 60 % × 42 % = 25,2 % (+ Soli ≈ 26,6 %). Das ist praktisch dasselbe wie die Abgeltungsteuer mit 26,375 % – beim Reichensteuersatz von 45 % sogar mehr. Interessant wird die Option bei niedrigem persönlichem Steuersatz oder bei Finanzierungskosten (z. B. Kreditzinsen für den Anteilskauf), denn die sind dann zu 60 % abziehbar – in der Abgeltungsteuer gar nicht.
Baustein 2: Der Investitionsabzugsbetrag (IAB) nach § 7g EStG
Der IAB ist ein echtes Mittelstands-Werkzeug. Du ziehst bis zu 50 % der voraussichtlichen Anschaffungskosten eines beweglichen Wirtschaftsguts (Maschine, Fahrzeug, IT, Photovoltaik-Anlage …) schon vor dem Kauf als Betriebsausgabe ab. Die Regeln für 2026:
| Voraussetzung | Regel 2026 |
|---|---|
| Wer darf? | Nur Betriebe mit Gewinneinkünften (Gewerbe, Selbstständige, Land- und Forstwirtschaft) – nicht Kapitalvermögen, nicht Vermietung |
| Gewinngrenze | Gewinn des Betriebs im Abzugsjahr (ohne IAB, inkl. außerbilanzieller Korrekturen) max. 200.000 € |
| Abzugshöhe | bis zu 50 % der geplanten Anschaffungs-/Herstellungskosten |
| Höchstbetrag | 200.000 € je Betrieb – zusammengerechnet mit den noch offenen IABs der drei Vorjahre |
| Investitionsfrist | 3 Wirtschaftsjahre |
| Nutzung | im Investitionsjahr und im Folgejahr zu mind. 90 % betrieblich in einer inländischen Betriebsstätte |
| Keine Investition? | Rückgängigmachung im Abzugsjahr + Nachzahlungszinsen (0,15 % pro Monat, § 233a AO) |
| Bonus | Zusätzlich Sonder-AfA bis 40 % (§ 7g Abs. 5 EStG), unabhängig vom IAB |
Wie viel ein konkreter IAB bei dir bringt, kannst du mit meinem kostenlosen IAB-Rechner durchspielen.
Der Faktencheck: Warum die „steuerfreie Million“ nicht aufgeht
Fehler 1: Kein Betrieb, kein IAB
Fließt die Ausschüttung an dich als Privatperson, sind das Einkünfte aus Kapitalvermögen. Ein IAB ist dort schlicht nicht möglich – egal ob du zum Teileinkünfteverfahren optierst oder nicht. Die 600.000 € lassen sich mit einem IAB also nur verrechnen, wenn die Anteile in einem Betriebsvermögen liegen.
Fehler 2: Die Gewinngrenze von 200.000 €
Liegt die Beteiligung in einem Betrieb, erhöhen die 600.000 € steuerpflichtiger Dividendenanteil dessen Gewinn. Damit liegt der Gewinn dreifach über der Grenze von 200.000 € – ein IAB ist im Ausschüttungsjahr komplett ausgeschlossen, nicht nur teilweise. Seit dem BFH-Urteil X R 16, 17/23 ist zudem klar: Maßgeblich ist der steuerliche Gewinn einschließlich außerbilanzieller Korrekturen.
Fehler 3: 3 × 200.000 € nur mit drei echten Betrieben
Der Höchstbetrag gilt je Betrieb und umfasst alle noch offenen IABs des laufenden und der drei Vorjahre. Drei IABs à 200.000 € im selben Betrieb sind ausgeschlossen. Die Folie geht also nur auf, wenn du drei eigenständige Betriebe hast – etwa drei neu gegründete Einzelunternehmen – und jeder davon auch tatsächlich investiert.
Rechnerisch ist das sogar erstaunlich knapp: Hält jeder der drei Betriebe ein Drittel der Holding-Anteile, erhält jeder 333.333 € Dividende. 60 % davon sind genau 200.000 € Gewinn – exakt an der Gewinngrenze. Damit das trägt, müssen aber alle Punkte gleichzeitig erfüllt sein:
- Dividende muss in jedem Betrieb ankommen: Der IAB wirkt nur im Betrieb, der die Ausschüttung erhält. Die Holding-Anteile müssten also auf drei Betriebsvermögen verteilt werden.
- Kein Euro operativer Gewinn: Jeder zusätzliche Gewinn aus der eigentlichen Tätigkeit schiebt den Betrieb über 200.000 € – dann entfällt der IAB dort komplett.
- Echte, getrennte Betriebe: Mehrere gleichartige Tätigkeiten derselben Person, die wirtschaftlich zusammenhängen, wertet das Finanzamt als einen Betrieb. Ein Unternehmen, das nur Anteile hält, ist vermögensverwaltend – also gar kein Betrieb mit Gewinneinkünften.
- Anteile müssen zum Betrieb passen: Holding-Anteile als (gewillkürtes) Betriebsvermögen eines fremden Gewerbes muss man begründen können.
- Je Betrieb 400.000 € Investitionen: Für 200.000 € IAB (50 %) braucht jeder Betrieb Investitionspläne über 400.000 € – insgesamt 1,2 Mio. € an beweglichen Wirtschaftsgütern, die innerhalb von drei Jahren angeschafft und zu mind. 90 % betrieblich genutzt werden.
- § 42 AO: Drei Unternehmen, die erkennbar nur für die Steuerersparnis gegründet werden, sind ein Klassiker für den Vorwurf des Gestaltungsmissbrauchs.
Fazit dieser Variante: theoretisch denkbar, praktisch nur für Unternehmer, die ohnehin drei echte, getrennte Geschäfte mit hohem Investitionsbedarf betreiben. Und auch dann bleibt es eine Steuerstundung – siehe Fehler 4.
Fehler 4: Stundung ist nicht Steuerfreiheit
Sobald du investierst, wird der IAB dem Gewinn wieder hinzugerechnet. Das kannst du neutralisieren, indem du die Anschaffungskosten um denselben Betrag kürzt – dann sinkt aber deine künftige Abschreibung. Unterm Strich verschiebst du Steuern in die Zukunft. Das ist wertvoll (Liquidität, Zinseffekt, ggf. niedrigere Progression in späteren Jahren), aber eben nicht „komplett steuerfrei“.
Was legal funktioniert: Ein realistisches Rechenbeispiel
Angenommen, eine Unternehmerin hält 100 % ihrer Holding-GmbH im Betriebsvermögen ihres Einzelunternehmens. Sie plant für das nächste Jahr Investitionen von 360.000 € (Maschinen und Ausstattung), sonst hat ihr Betrieb in diesem Jahr kaum laufenden Gewinn. Statt 1 Mio. € lässt sie gezielt 300.000 € ausschütten:
| Position | Betrag |
|---|---|
| Gewinnausschüttung der Holding | 300.000 € |
| davon steuerfrei (40 %, Teileinkünfteverfahren) | − 120.000 € |
| steuerpflichtiger Gewinn des Betriebs | 180.000 € |
| Gewinngrenze 200.000 € eingehalten? | ja |
| IAB: 50 % von 360.000 € geplanter Investition | − 180.000 € |
| zu versteuernder Gewinn im Ausschüttungsjahr | 0 € |
Im Ausschüttungsjahr fällt also tatsächlich keine Einkommensteuer auf die 300.000 € an – grob gerechnet bleiben rund 65.000–70.000 € Einkommensteuer und Soli (Einzelveranlagung, ohne Kirchensteuer) zunächst im Unternehmen. Aber: Im Investitionsjahr wird der IAB hinzugerechnet bzw. die Abschreibungsbasis sinkt von 360.000 € auf 180.000 €. Die Steuer kommt also über die Jahre zurück – nur später, verteilt und im Idealfall zu einem niedrigeren Grenzsteuersatz.
Hinweis zur Gewerbesteuer: Bei einer Beteiligung von mindestens 15 % zu Beginn des Erhebungszeitraums wird die Dividende über § 9 Nr. 2a GewStG gekürzt. Bei kleineren Beteiligungen sieht die Rechnung anders aus.
Die eigentlichen Hebel für Holding-Unternehmer
- Thesaurieren statt ausschütten: Dividenden von Tochtergesellschaften (ab 10 % Beteiligung) sind in der Holding nach § 8b KStG zu 95 % steuerfrei – effektiv rund 1,5 % Steuer. Das Kapital arbeitet in der Holding weiter, statt im Privatbereich voll besteuert zu werden.
- Ausschüttungen dosieren: Lieber mehrere kleinere Ausschüttungen über die Jahre als eine Million auf einmal – das glättet die Progression.
- IAB + Sonder-AfA kombinieren: In Jahren unter der Gewinngrenze IAB bilden, im Investitionsjahr zusätzlich bis zu 40 % Sonder-AfA nutzen – ein spürbarer Liquiditätsvorteil für echte Investitionen.
- Option zum Teileinkünfteverfahren prüfen: vor allem bei fremdfinanzierten Anteilen oder niedrigem persönlichem Steuersatz.
- Abschreibungen sauber planen: Mit dem AfA-Rechner siehst du, wie sich gekürzte Anschaffungskosten auf die Folgejahre auswirken.
Checkliste: Bevor du einem Steuer-Video glaubst
- Liegen die Anteile im Privat- oder Betriebsvermögen?
- Wie hoch ist der Gewinn des Betriebs im Abzugsjahr – inklusive Ausschüttung?
- Gibt es konkrete, betrieblich sinnvolle Investitionen in den nächsten drei Jahren?
- Sind schon IABs aus den Vorjahren offen, die den 200.000-€-Rahmen belegen?
- Was passiert im Investitionsjahr – und wie hoch ist dann dein Steuersatz?
- Hat ein Steuerberater die Struktur auf Gestaltungsmissbrauch (§ 42 AO) und Gewerbesteuer geprüft?
FAQ: Teileinkünfteverfahren und Investitionsabzugsbetrag
Kann ich eine GmbH-Ausschüttung mit einem IAB steuerfrei stellen?
Nur, wenn die Anteile in einem Betriebsvermögen mit Gewinneinkünften liegen, der Gewinn des Betriebs 200.000 € nicht übersteigt und echte Investitionen geplant sind. Selbst dann ist es eine Steuerstundung, keine endgültige Befreiung.
Was ist der Unterschied zwischen Teilfreistellung und Teileinkünfteverfahren?
Die Teilfreistellung (§ 20 InvStG) gilt für Investmentfonds und ETFs, z. B. 30 % bei Aktienfonds. Das Teileinkünfteverfahren (§ 3 Nr. 40 EStG) gilt für Dividenden und Veräußerungsgewinne aus Kapitalgesellschaften: 40 % steuerfrei, 60 % steuerpflichtig.
Kann ich mit drei Einzelunternehmen drei IABs à 200.000 € bilden?
Grundsätzlich gilt der Höchstbetrag je Betrieb. Drei Einzelunternehmen müssen aber echte, voneinander getrennte Betriebe sein, jeweils selbst investieren (je 400.000 € für 200.000 € IAB) und die Gewinngrenze von 200.000 € einhalten. Gleichartige, zusammenhängende Tätigkeiten gelten als ein Betrieb, und reine Steuerspar-Gründungen riskieren § 42 AO.
Wie hoch ist der Investitionsabzugsbetrag 2026?
Bis zu 50 % der voraussichtlichen Anschaffungs- oder Herstellungskosten, höchstens 200.000 € je Betrieb. Voraussetzung ist ein Gewinn von maximal 200.000 € im Abzugsjahr.
Lohnt sich die Option zum Teileinkünfteverfahren?
Ohne Werbungskosten meist kaum, weil 60 % × 42 % Grenzsteuersatz fast genau der Abgeltungsteuer entspricht. Vorteilhaft ist sie bei niedrigem persönlichem Steuersatz oder bei Finanzierungskosten, die dann zu 60 % abziehbar sind.
Was passiert, wenn ich nach einem IAB nicht investiere?
Der IAB wird im ursprünglichen Abzugsjahr rückgängig gemacht. Die Steuer wird nachgefordert, zusätzlich fallen Nachzahlungszinsen von 0,15 % pro Monat an.
Fazit
Teileinkünfteverfahren und Investitionsabzugsbetrag sind zwei starke, völlig legale Werkzeuge. Wer sie kombiniert, kann Ausschüttungen in einzelnen Jahren tatsächlich weitgehend steuerfrei stellen – in der Größenordnung von rund 300.000 € je Betrieb, nicht 1 Mio. € auf einen Schlag – nur mit Betriebsvermögen, echten Investitionen und dem Wissen, dass die Steuer später über geringere Abschreibungen zurückkommt. Die „steuerfreie Million“ von der Folie würde drei getrennte Betriebe, 1,2 Mio. € Investitionen und null operativen Gewinn voraussetzen – das ist eher Marketing als Alltagsgestaltung. Der echte Vorteil liegt in sauberer Planung über mehrere Jahre.
Hinweis: Dieser Beitrag ist eine allgemeine Information und keine Steuerberatung. Ich bin kein Steuerberater. Die Zahlen sind vereinfacht und gelten für den Rechtsstand 2026 – für eine konkrete Holding-Struktur bitte immer einen Steuerberater hinzuziehen.